样章阅读:https://www.idufep.com/ebook/reader.html?id=3309383883245
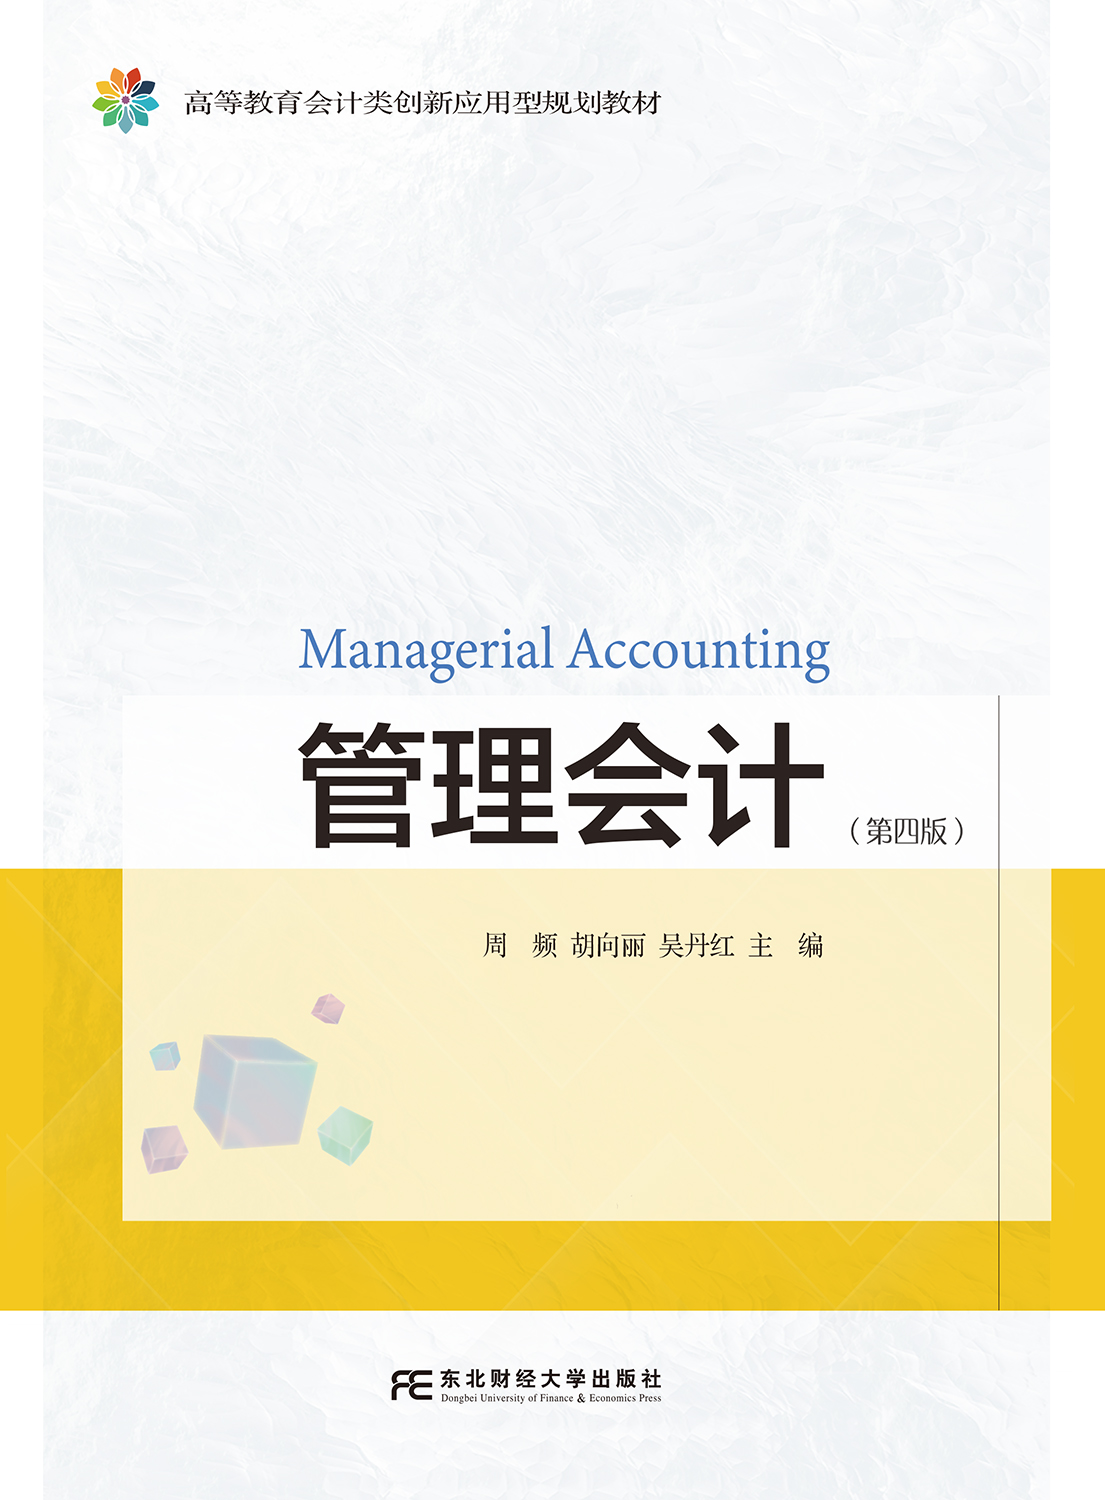
本版仍然遵循简练、实用、系统的原则,主要目的不在于创新知识,而是试图综合、传承和深化知识。在保持原有体系和特点的基础上,强调以下几点:
1.强调中国特色管理会计理论体系、内容体系与方法体系的构建和完善。第1章增加了我国管理会计的发展历程,第2章补充介绍了我国管理会计指引体系建设现状,使读者切实感受我国管理会计制度的不断优化和持续改进,体会管理会计的中国智慧, 认识到根植本国企业学习管理会计理论、进行管理会计实践的重要意义。
2.强调课程体系完整性和科学性相结合。数字化技术推动管理会计的整合与创新,需要在保持管理会计经典内容的基础上,吸收精华,补充完善管理会计学科的理论与方法体系。本次修订增加第10 章存货管理,随着数字时代存货管理智能化的蓬勃发展,其地位与作用愈来愈凸显,因此本次修订过程中将原第8章中“存货决策”这一部分内容分离出来,并融合近年来新的研究成果独立成一章,系统性介绍存货管理理论、模型与方法。
3.对教材中存在的问题和错误进行修改。在前版教材使用过程中,部分读者指出了书中存在的问题与错误。在第四版修订中对书中存在的问题与错误进行了改正,这些修正有利于读者在学习和实务操作中理解并掌握管理会计工具运用。
本教材分为四篇,具体包括:第一篇(1~2章) 为管理会计基础理论,由管理会计概述、管理会计理论体系构成;第二篇(3~5章) 为成本核算与控制会计,由变动成本法、作业成本法、标准成本法构成;第三篇(6~10 章) 为经营规划与决策会计,由本量利分析法、预测、决策、全面预算管理、存货管理构成;第四篇(11~12章) 为评价与考核会计,由业绩评价与考核、管理会计报告构成。
 | 会员指南